- ISEP-Opole, ul. Ozimska 48 (II piętro lok. 51)
- Pon - Pt 7:30 - 15:30
- 77 453 60 09
- biuro@isepszkolenia.pl
- 504 850 668
- 662 211 225
Lokalizacja:
Data szkolenia:
Prowadzący:
Arkadiusz Lenarcik, Łukasz Chłond, Arkadiusz Gaczyński
Cena:
3280 zł netto
4034.4 zł brutto
Dodatkowe informacje:
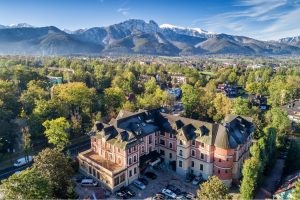
przyjazd do hotelu GRAND HOTEL Stamary w dniu 24.11.2026 po godz. 16.00 - zakończenie szkolenia 27.11.2026 godz. 14.00 (szkolenie 3-dniowe - 3 noclegi)
Zapytaj o szkolenie
tel. 77 453 60 09
kom. 504 850 668
kom. 662 211 225
e-mail: biuro@isepszkolenia.pl
Pon - Pt: 7:30 - 15:30
-
Cel i forma realizacji
-
Program
-
Prowadzący
-
Warunki uczestnictwa
-
Formularz zgłoszeniowy
-
Pliki do pobrania
-
Prognoza
-
Komentarze
Cel szkolenia:
Celem szkolenia jest nabycie i aktualizacja wiedzy z zakresu obowiązków związanych z księgowym i podatkowym zamknięciem roku obrotowego z uwzględnieniem najnowszych zmian w podatkach VAT, CIT i PIT. Szkolenie będzie prowadzone przez najwyższej klasy wykładowców i ekspertów w oparciu o aktualny stan prawny obowiązujący w roku 2026 wraz ze szczególnym uwzględnieniem planowanych zmian, które wejdą w życie w roku 2027.
Adresaci szkolenia
Szkolenie adresowane jest do księgowych, samodzielnych księgowych, głównych księgowych, dyrektorów finansowych oraz pracowników działów finansowych i księgowości a także prowadzących i pracowników biur rachunkowych. Zapraszamy również przedsiębiorców prowadzących działalność gospodarczą, członków zarządów a także osoby przygotowujące się do zawodów doradcy podatkowego lub biegłego rewidenta.
Forma realizacji szkolenia i materiały szkoleniowe
- Szkolenie realizowany jest w formie zajęć wykładowo-seminaryjnych. Podstawowym założeniem jest praktyczne podejście do omawianych treści i prezentacja rozwiązań problemów wskazanych przez słuchaczy. Szkolenie obejmuje również odpowiedzi na pytania oraz inicjowanie dyskusji.
- W czasie zajęć wykorzystywane są autorskie materiały dydaktyczne przygotowane przez wykładowcę w oparciu o akty prawne oraz wzorce z innych dokumentów źródłowych.
- Po zakończonym szkoleniu uczestnicy wypełnią ankiety ewaluacyjne mierzące efekty i jakość realizacji szkolenia.
Efekty kształcenia
1.Definiuje i weryfikuje czynności związane z zamknięciem ksiąg rachunkowych poprzez nabytą wiedzę i umiejętności w zakresie:
– rozróżniania poszczególnych elementów sprawozdania finansowego z uwzględnieniem przepisów UoR i KSR-ów,
– identyfikowania uproszczeń, jakie mogą stosować wybrane podmioty sporządzające sprawozdania finansowe,
‒ wyceniania i weryfikowania wycen poszczególnych składników aktywów i pasywów na dzień bilansowy;
– zasad podpisywania i przekazywania sprawozdań finansowych do odpowiednich organów administracji państwowej,
2. Definiuje i rozlicza podatek dochodowy od osób prawnych (CIT) oraz fizycznych (PIT) poprzez nabytą wiedzę i umiejętności w zakresie:
– kwalifikowania i rozróżniania źródeł przychodów,
– identyfikowania przychodu podatkowego i momentu powstawania obowiązku podatkowego,
– kwalifikowania poszczególnych wydatków do kosztów uzyskania przychodów lub jako nie stanowiących kosztów uzyskania przychodów,
– oceniania możliwości korzystania z ulg podatkowych w podatkach dochodowych.
– ustalania momentu ujęcia kosztów podatkowych oraz kontrolowania korekt przychodów i kosztów,
– identyfikowania obowiązków dokumentacyjnych i sprawozdawczych w CIT i PIT,
3. Definiuje i rozlicza podatek od towarów i usług poprzez nabytą wiedzę i umiejętności w zakresie:
– rozróżniania przedmiot opodatkowania i zasady opodatkowania podatkiem od towarów i usług VAT,
– identyfikowania i naliczania podatku VAT należnego oraz identyfikowania i odliczania VAT naliczonego,
– definiowania momentu powstawania obowiązku podatkowego w podatku VAT,
– kontrolowania zasad fakturowania i ewidencjonowania przychodów dla potrzeb podatku VAT,
– opisywania transakcji w strukturach JPK_VAT oraz weryfikowania poprawności oznaczeń (GTU, MPP, kody transakcji),
– identyfikowania przypadków korekty podatku należnego i naliczonego oraz kontrolowania zasad ich rozliczania,
4. Świadomie wykorzystuje zdobyte kompetencje w zakresie prawidłowego identyfikowania i rozstrzygania dylematów podatkowych i księgowych związanych z wykonywaniem zawodu poprzez:
– właściwe diagnozowanie istoty problemu podatkowego,
– pokazanie dobrych i złych stron danego rozwiązania.
Dzień I – PRZYGOTOWANIE DO BILANSOWEGO ZAMKNIĘCIA ROKU 2026.
1. Organizacja zamknięcia i zasady rachunkowości • Harmonogram zamknięcia roku, podział odpowiedzialności i dokumentacja decyzji kierownika jednostki. • Kategoria jednostki, zakres sprawozdania oraz obowiązek badania sprawozdania finansowego. • Uproszczenia ewidencyjne i sprawozdawcze, w tym KSR nr 16; kompetencje kierownika jednostki i organu zatwierdzającego. • Aktualizacja polityki rachunkowości, istotność i zmiany szacunków; rozpoznanie obowiązków JPK właściwych dla jednostki. 2. Inwentaryzacja i uzgodnienie ksiąg • Dobór metody i terminów inwentaryzacji: spis z natury, potwierdzenie sald oraz weryfikacja dokumentów. • Rozliczenie różnic inwentaryzacyjnych oraz dokumentowanie wyników i wyjaśnień. • Należności sporne, wątpliwe i przedawnione; postępowanie przy braku potwierdzenia salda. • Uzgodnienie kont syntetycznych i analitycznych, rozrachunków, rachunków bankowych oraz ewidencji pomocniczych. Praktyka: Ocena, czy dokumentacja pozwala uznać wybrane saldo za zinwentaryzowane i uzgodnione. 3. Wycena aktywów na dzień bilansowy • Środki trwałe i WNiP: zakończenie inwestycji, przyjęcie do używania, amortyzacja oraz weryfikacja okresów ekonomicznej użyteczności. • Remont i ulepszenie, koszty finansowania oraz wybrane rozliczenia leasingu według UoR i KSR. • Zapasy i produkcja w toku: koszt wytworzenia, cena sprzedaży netto oraz odpisy aktualizujące. • Należności, pożyczki i inwestycje: wycena, odsetki, różnice kursowe oraz przesłanki utraty wartości. • Ujęcie i odwracanie odpisów oraz kompletność dokumentacji przyjętych założeń. Praktyka: Ustalenie odpisu aktualizującego i ocena skutków zmiany szacowanego okresu amortyzacji. 4. Zobowiązania i rezerwy oraz wynik i podatek • Kompletność zobowiązań, dostawy i usługi niefakturowane oraz rozliczenia międzyokresowe kosztów. • Rezerwy na świadczenia pracownicze, spory i inne ryzyka; przesłanki ujawnienia zobowiązań warunkowych. • Przychody i koszty na przełomie lat: dostawy, usługi, rabaty, zwroty, korekty oraz zasada współmierności. • Uzgodnienie wyniku brutto z wynikiem podatkowym; różnice trwałe i przejściowe oraz podatek bieżący i odroczony. • Powiązanie korekt zamknięcia z ewidencją podatkową i danymi do węzła RPD w JPK_KR_PD. Praktyka: Kwalifikacja faktury otrzymanej po zakończeniu roku oraz rezerwy bilansowej w kalkulacji CIT. Raportowanie JPK i sprawozdanie finansowe 5. JPK_KR_PD i JPK_ST_KR przy zamknięciu roku • Zakres podmiotowy i etapy objęcia obowiązkiem za lata rozpoczynające się w 2025, 2026 i 2027 r.; znaczenie JPK_V7M i JPK_V7K, zwolnienia oraz aktualne terminy przekazania danych. • Zakres JPK_KR_PD, relacja do JPK_KR przekazywanego na żądanie i e-sprawozdania finansowego; odpowiedzialność księgowości oraz współpraca z dostawcą systemu. • Przypisanie znaczników kont, w tym znaczników podatkowych; analityka i konta pozabilansowe oraz dokumentacja mapowania planu kont. • Dane kontrahentów i identyfikatory dokumentów, w tym NIP i numer KSeF, w przypadkach wymaganych przepisami; kompletność dziennika, zapisów na kontach i zestawienia obrotów i sald. • Węzeł RPD: różnice pomiędzy wynikiem finansowym a podatkowym, kwoty dotyczące innych lat i kontrola zgodności z kalkulacją CIT. • JPK_ST_KR: ewidencja środków trwałych i WNiP, amortyzacja bilansowa i podatkowa, zmiany wartości oraz uzgodnienie z księgami. • Kontrole kompletności, zgodności arytmetycznej i struktury XML; korekty po badaniu, ponowne generowanie plików, wysyłka, UPO i archiwizacja. Praktyka: Przypisanie znaczników do wybranych kont oraz wykrycie rozbieżności między księgami, kalkulacją CIT i danymi JPK. 6. Sprawozdanie finansowe i zakończenie prac • Przeniesienie danych z ksiąg do bilansu i rachunku zysków i strat; prezentacja sald, kompensaty i dane porównawcze. • Informacja dodatkowa, rachunek przepływów pieniężnych i zestawienie zmian w kapitale własnym w wymaganym dla jednostki zakresie; spójność ze sprawozdaniem z działalności, jeżeli jest wymagane. • Kontynuacja działalności, istotne niepewności i zdarzenia po dniu bilansowym; rozróżnienie korekty błędu i zmiany szacunku. • Końcowe kontrole zgodności sprawozdania, ksiąg, kalkulacji CIT oraz JPK_KR_PD i JPK_ST_KR; obsługa korekt wynikających z badania. • Sporządzenie, podpisanie, zatwierdzenie i złożenie sprawozdania; ostateczne zamknięcie ksiąg, dokumentacja i pytania uczestników. Praktyka: Przegląd listy kontroli przed podpisaniem sprawozdania i przygotowaniem ostatecznych plików JPK.
Dzień II – CIT/PIT ROZLICZENIE PODATKU DOCHODOWEGO ZA 2026 ROK I ZMIANY NA 2027 ROK.
1. Przychód podatkowy. – Należności wyłączone z pojęcia przychodu podatkowego, – Kary umowne, odszkodowania a przychody, – Moment rozpoznania przychodu, przychody rozliczane na przełomie roku (wystawienie faktury, wykonanie usługi, protokoły zdawczo-odbiorcze, rozliczenia okresowe), – Otrzymanie należności a powstanie przychodu – zaliczki, przedpłaty, należności o charakterze definitywnym i niedefinitywnym, – Przychody z nieodpłatnych świadczeń (np. poręczenia, służebności, korzystanie z cudzego majątku bez odpłatności), – Korekta przychodu – moment ujęcia. 2. Koszty uzyskania przychodu. – Powiązanie kosztów z przychodami, koszty bezpośrednie i pośrednie – definicja, przykłady, – Moment poniesienia kosztu w ustawach podatkowych oraz orzecznictwie, – Korekta kosztu uzyskania przychodu – moment ujęcia, – Rozliczanie kosztów w czasie, – Amortyzacja podatkowa środków trwałych oraz wartości niematerialnych i prawnych – najnowsze interpretacje i orzecznictwo, – Wydatki nie stanowiące kosztu uzyskania przychodu – omówienie najważniejszych przykładów z art. 16 ustawy o CIT, – Koszty używania samochodów w firmie – aktualne interpretacje i orzecznictwo, – Kary umowne i odszkodowania a koszty uzyskania przychodu, – Kradzieże/niedobory a KUP, – Reklama i reprezentacja – praktyczne przykłady ujęcia w kosztach wydatków na działalność promocyjną (np. imprezy świąteczne, noworoczne, prezenty dla kontrahentów) 3. Minimalny podatek dochodowy od osób prawnych – praktyczne aspekty rozliczenia. – podatnicy podatku minimalnego i katalog podmiotów wyłączonych z opodatkowania podatkiem minimalnym, – sposób ustalenia dochodu/straty na gruncie przepisów o podatku minimalnym, – podstawa opodatkowania oraz odliczenia, – raportowanie, zapłata, odliczenie podatku minimalnego od CIT należnego w kolejnych latach podatkowych. 4. JPK_KR_PD – zasady przygotowania i terminy wysyłek. 5. Pozostałe zagadnienia i zmiany na 2027 rok.
Dzień III – PODATEK VAT – PROBLEMY ROKU 2026 I PROJEKTOWANE ZMIANY NA ROK 2027.
1. Planowane zmiany w VAT na 2026 i 2027 r. – możliwość weryfikacji statusu podatnika na dowolnie wybrany dzień przy użyciu białej listy,- istotne zmiany dotyczące odpowiedzialności solidarnej przy zakupie towarów i usług z załącznika nr 15 do ustawy o VAT, a także z nowego załącznika nr 16, – zniesienie obowiązku zapłaty VAT przy WNT samochodu osobowego, – zmiana sposobu klasyfikowania towarów na gruncie załącznika nr 15, – wprowadzenie instytucji składu VAT, – kara za brak wyrejestrowania kasy po zakończeniu jej używania oraz zakaz wymiany pamięci w kasach z elektronicznym zapisem kopii, – istotne modyfikacje w zakresie sposobu dokumentowania eksportu towarów, – likwidacja kary za każdy błąd w przesłanym JPK VAT, – wstępnie wypełniona deklaracja VAT, – aplikacja mobilna zastępująca kasę fiskalną 2. Zmiany związane z KSeF, które wejdą w życie od 2027 r., – obowiązek podania numeru KSeF przy płatności przelewem za fakturę ustrukturyzowaną, identyfikatory zbiorcze KSeF, – likwidacja możliwości wystawiania faktur przy użyciu kas fiskalnych, – kierunki rozwoju KSeF zapowiedziane przez MF. 3. Omówienie kilku problemów praktycznych związanych z KSeF, na podstawie wydawanych objaśnień i interpretacji (m.in. faktury wystawione poza KSeF, a przesłane do KSeF w późniejszym czasie, błędne dane nabywcy lub podmiotu trzeciego, faktury korygujące, wizualizacje, sposób prezentacji danych dodatkowych na fakturach itp.) 4. Bezpieczne odliczenie podatku naliczonego, – Zakaz odliczenia podatku naliczonego – kiedy nie mogę odliczyć podatku naliczonego?, – Należyta staranność jako warunek zachowania prawa do odliczenia podatku naliczonego – objaśnienia MF, orzecznictwo sądów administracyjnych – Oszustwa podatkowe – na co zwrócić uwagę, żeby nie paść ofiarą oszusta podatkowego? 5. Faktury korygujące – Kiedy wystawiamy faktury korygujące? – Moment ujęcia korekty w rozliczeniu VAT po stronie wystawcy i nabywcy – Korekty w sprzedaży międzynarodowej – moment ujęcia – Kurs właściwy do przeliczenia korekty w walucie obcej.
W poniższych linkach znajdują się oferty wszystkich szkoleń wyjazdowych zaplanowanych przez nas na 2026 rok wraz z kartami zgłoszeniowymi oraz wszystkimi terminami ich realizacji:
- Oferta szkolenia wyjazdowego „Bilans 2026 i Podatki 2026/2027” w Gdańsku i Zakopanem – karty zgłoszeniowe >>>>
- Oferta szkolenia wyjazdowego „Prawo pracy i wynagrodzenia 2026/2027” w Gdańsku i Zakopanem – karty zgłoszeniowe >>>>
Oferta wprowadzona jest również na Bazie Usług Rozwojowych pod adresem:
https://uslugirozwojowe.parp.gov.pl/wyszukiwarka/uslugi/podglad?id=3301555
-
Biegły rewident. Ukończył Akademię Ekonomiczną w Katowicach na kierunku rachunkowość. Karierę zawodową rozpoczął w dziale audytu ogólnopolskiej firmy audytorskiej, gdzie był przede wszystkim odpowiedzialny za całość prac związanych z badaniem sprawozdań finansowych. Posiada doświadczenie w zakresie badania sprawozdań finansowych zgodnie z Ustawą o Rachunkowości jak i<strong> </strong>Międzynarodowymi Standardami Rachunkowości (MSR/MSSF), ale także w realizacji zleceń z zakresu wyceny przedsiębiorstw. Brał udział w sporządzaniu pakietów konsolidacyjnych. Obecnie w ramach własnej działalności realizuje zlecania związane z badaniem sprawozdań finansowych oraz doradztwem z zakresu rachunkowości zgodnie z Ustawą o Rachunkowości oraz Międzynarodowymi Standardami Rachunkowości (MSR/MSSF). Autor artykułów, książek oraz wykładowca zagadnień z zakresu rachunkowości. Stały współpracownik naszej firmy.
-
konsultant podatkowy, do niedawna manager nadzorujący dział podatkowy w międzynarodowej korporacji, a obecnie prowadzący własną kancelarię podatkową. Doświadczenie zdobywał pracując w jednej z większych polskich firm doradztwa podatkowego, jako ekspert w dziale VAT, a następnie w międzynarodowej firmie doradczej należącej do tzw. Wielkiej Czwórki, uczestnicząc w projektach związanych z opodatkowaniem VAT podmiotów gospodarczych oraz międzynarodowym planowaniem podatkowym. Specjalizuje się w zagadnieniach związanych z podatkiem od towarów i usług, podatkiem od osób prawnych, podatkiem od czynności cywilnoprawnych oraz opodatkowaniem międzynarodowym. Autor oraz współautor publikacji o tematyce podatkowej, m.in. dla Dziennika Gazeta Prawna, Rzeczpospolitej, czy miesięcznika Rachunkowość. Doświadczony wykładowca problematyki opodatkowania podmiotów gospodarczych
-
Doradca podatkowy, Partner Zarządzający w KrafTax Sp. z o.o. Doświadczony szkoleniowiec w zakresie podatków dochodowych CIT i PIT. Specjalista w tematyce prawno-podatkowych zagadnień związanych z restrukturyzacją podmiotów gospodarczych, cen transferowych, ulg podatkowych oraz estońskiego CIT. Wcześniej wieloletni Menadżer w Kancelarii Podatkowej TaxA Group.
Czas trwania szkolenia:
- 3 dni szkolenia łącznie 21 godz. dydaktyczne
- przyjazd do hotelu STAMARY**** w Zakopanem w dniu 24 listopada 2026 po godz.16.00. – wyjazd w dniu 27 listopada 2026 po obiedzie
Warunek otrzymania certyfikatu
Formą zaliczenia szkolenia jest obecność na zajęciach szkoleniowych potwierdzona w liście obecności, na podstawie której słuchacz otrzymuje certyfikat o ukończenia szkolenia.
Warunki uczestnictwa w szkoleniu
Cena promocyjna: 3 280 zł netto/os. przy zgłoszeniu do 31.10.2026 r.
Cena regularna: 3 380 zł netto/os. przy zgłoszeniu od 01.11.2026 r.
- Cena szkolenia obejmuje:
– 3 dni wykładów/warsztatów/zajęć szkoleniowych,
– materiały szkoleniowe,
– 3 noclegi w pokojach 2-osobowych w hotelu o wysokim standardzie, pokój 1-osobowy za dopłatą 600,- zł netto do całego pobytu (ilość miejsc ograniczona)
– pełne wyżywienie od kolacji w dniu przyjazdu do obiadu w dniu wyjazdu
– impreza regionalna w formie wycieczki lub spaceru połączonej z kolacją biesiadną wraz z dodatkowymi występami/atrakcjami w trakcie kolacji,
– nielimitowany dostęp do: basenu, sauny, jacuzzi i siłowni. - Ramowy regulamin świadczenia usług szkoleniowych ISEP jest dostępny w zakładce „Dokumenty”
- Zgłoszenia prosimy nadsyłać faksem, pocztą lub poprzez elektroniczne zgłoszenie ze strony www najpóźniej na 10 dni przed datą szkolenia.
- Szczegółowy program zajęć prześlemy do firmy na adres e-mail uczestnika na 7 dni przed datą szkolenia.
- Pisemną rezygnację przyjmujemy najpóźniej na 10 dni przed datą rozpoczęcia szkolenia, po tym terminie nieobecność nie zwalnia od zapłaty należności.
- Uczestnicy otrzymują zaświadczenia ukończenia szkolenia.
- Uwaga: organizator zastrzega sobie prawo zmiany pensjonatu lub hotelu na równorzędny standardem.
- W przypadku szkoleń sfinansowanych w co najmniej 70% ze środków publicznych do ceny nie doliczamy podatku VAT. W tym celu prosimy o przesłanie do nas wypełnionego oświadczenia, które jest do pobrania – tutaj.
- Płatność na podstawie faktury lub faktury proformy. Faktury wysyłamy przed szkoleniem lub przekazujemy uczestnikom w trakcie szkolenia.
Dla osób, które chcą uczestniczyć jedynie w zajęciach (bez noclegu i wyżywienia) – cena razem z materiałami szkoleniowymi wynosi 750,-zł netto za jeden dzień szkoleniowy. Istnieje możliwość uczestnictwa w wybranym dniu szkolenia.
Dodatkowe informacje
- Tel. 774536009 , e-mail: biuro@isepszkolenia.pl
- Zgłoszenia przyjmujemy poprzez formularz zgłoszeniowy online lub e-mail.